Domain auto-laden.de kaufen?
Wir ziehen mit dem Projekt
auto-laden.de um.
Sind Sie am Kauf der Domain
auto-laden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auto-laden.de kaufen?
Was ist Selbstbehalt bei der Versicherung?
Selbstbehalt bei der Versicherung bezieht sich auf den Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel bei Vertragsabschluss festgelegt und kann je nach Versicherungsart und Tarif variieren. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Es ist wichtig, den Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen, da er sich auf die monatlichen Kosten und die Höhe der Leistungen im Schadensfall auswirken kann. Es ist ratsam, die Bedingungen und Konditionen der Versicherungspolice sorgfältig zu prüfen, um zu verstehen, wie der Selbstbehalt funktioniert und welche Auswirkungen er auf die Versicherungsdeckung hat. **
Was bedeutet Selbstbehalt bei Auto mieten?
Was bedeutet Selbstbehalt bei Auto mieten? Ein Selbstbehalt ist der Betrag, den der Mieter im Schadensfall selbst tragen muss, bevor die Versicherung greift. Je höher der Selbstbehalt, desto mehr Kosten trägt der Mieter im Schadensfall. Es ist wichtig, die Höhe des Selbstbehalts bei der Buchung eines Mietwagens zu beachten, um unerwartete Kosten zu vermeiden. Oft kann der Selbstbehalt durch den Abschluss einer zusätzlichen Versicherung reduziert oder ganz ausgeschlossen werden. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
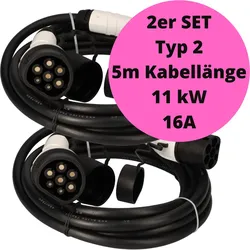
2x Typ 2 Ladekabel Elektroauto 5 Meter zum Laden für Hybrid & E Auto an Ladesäule IEC62196-2 Ladekabel 3 phasig mit 11 kW2er SET Elektroauto Ladekabel von Absina - Typ 2 auf Typ 2 - EU Norm 62196 Typ 2 Ladekabel Elektroauto - 5 Meter Typ 2 Kabel zum Laden für Hybrid & E Auto an Ladesäule IEC62196-2 - Typ2 Elektrofahrzeug Ladekabel 3 phasig mit 11 kW, 16A & IP55 Einfache Handhabung sowie zuverlässiges und sicheres Laden ihres E-Autos. Die Ladeleitung ist geeignet für Elektrofahrzeuge mit Typ 2 Fahrzeug-Intlets. maximale Ladezeitersparnis durch Wechselstrom kompatibel mit einer breiten Palette von Elektroautos in ganz Europa freier Anschluss des 5m EV Kabels an eine beliebige Ladestation Typ 2: Europäischer Standard seit 2013 robust: stoß- und schlagfest IP54: schmutz- und wasserabweisendes, UV-beständiges, stoß- und schlagfestes, gummiertes Gehäuse Brennbarkeitsklasse UL94V- 0 Zuverlässigkeit: Langlebigkeit auch nach mehr als 10.000 Verbindungen Modernste 3-Phasen Ladetechnologie mit max. Ladeleistung von 11kW Technische Daten: Max. Ausgangsleistung: 11000W Ladetechnologie: Prozessor Kabellänge: 500cm Hersteller: Absina359,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
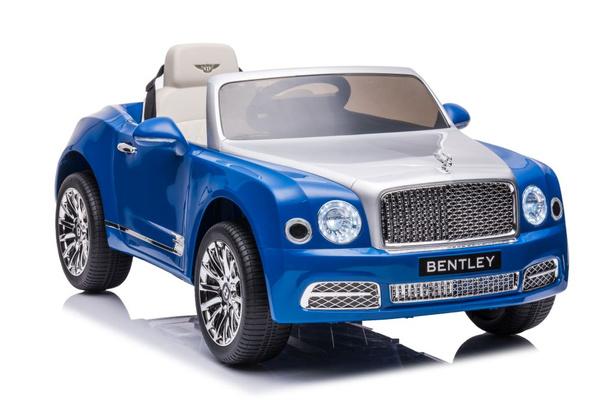
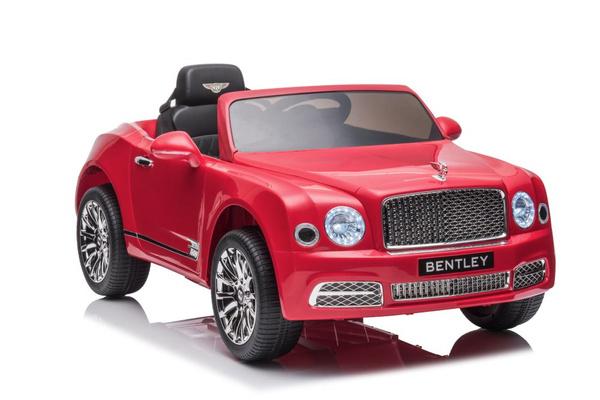
Bentley Mulsanne Elektroauto Kinderfahrzeug 12V 2x45w EVA Reifen Ledersitz BlauDieser Bentley ist das ideale Geschenk für kommende Fahrer im Alter von 1,5 - 5 Jahren. Extras: 2x45W Antrieb - Ledersitz - EVA-Vollgummireifen - USB - MP3 Technische Daten: Hersteller: BoGi Model: Bentley Mulsanne Motor: 2 Elektro Motoren Leistung: 2x45W V-Max: 3-7 km/h Batterie: 1x 12V / 7 Ah Reichweite: ca. 1-2 Std. Fernsteuerung: 2.4GHz Fernbedienung Reichweite: Fernbedienung bis zu 100m Sitzplätze: 1 Kind Entertainment: Musik mit Soundeffekten Anschlüße: MP3, USB Port, Mikro SD Lautstärke: Einstellbar Steuerung: Gaspedal oder Fernbedienung Getriebe: Vor- Rückwärtsgang Bereifung: EVA Soft Reifen Anfahrt: CVT System für sanftes Anfahren / Beschleunigen und Laufruhe Ladezeit: ca. 8-10 Std. Leergewicht: 19kg Traglast: 30kg Empfohlenes Alter: 1,5-5 Jahren Abmessungen LxBxH in cm Fahrzeugmaße 120cm x 71cm x 48cm Hinweise Hinweise zur Batterieentsorgung Im Zusammenhang mit dem Vertrieb von Batterien oder mit der Lieferung von Geräten, die Batterien enthalten, ist der Anbieter verpflichte339,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
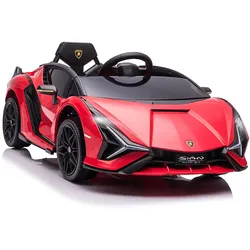
HOMCOM SUV-Auto-Spielzeug Elektroauto mit Fernbedienung extra breiten Reifen Metall RotDieses Elektroauto von HOMCOM überzeugt durch sein realistisches Design und seine integrierten Gadgets. Dieses offiziell lizenzierte Elektroauto hat nicht nur einen realistischen Look, sondern fährt auch mit einer Geschwindigkeit von 3-8 km/h. LED-Scheinwerfer und -Rückleuchten, Armaturenanzeigen und ein bewegliches Lenkrad sorgen für ein authentisches Fahrerlebnis. Extra breite Reifen und ein Sicherheitsgurt sorgen für Sicherheit während der Fahrt.Beschreibung:Realistisches Aussehen des Autos, Hupe, Musik, helle Scheinwerfer & Rücklichter, und 2 Autotüren mit der pneumatischen Stange2 Fahrmodi, Anleitung und Fernsteuerung2, 4G-Fernbedienung enthaltenFunktionierendes Lenkrad, Vorwärts-/Rückwärts SteuerungVorinstalliertes Musik- und Multimediacenter sowie USB-Eingang, TF-Kartensteckplatz und MP3-Plug-Ins-FunktionFür 3-5 Jahre (unter Aufsicht eines Erwachsenen) mit einem maximalen Fahrergewicht von 25 kgDer verbleibende Batteriestand wird angezeigtMontage ist erforderlichLieferumfang:1 x Kinderauto1 x Anleitung169,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
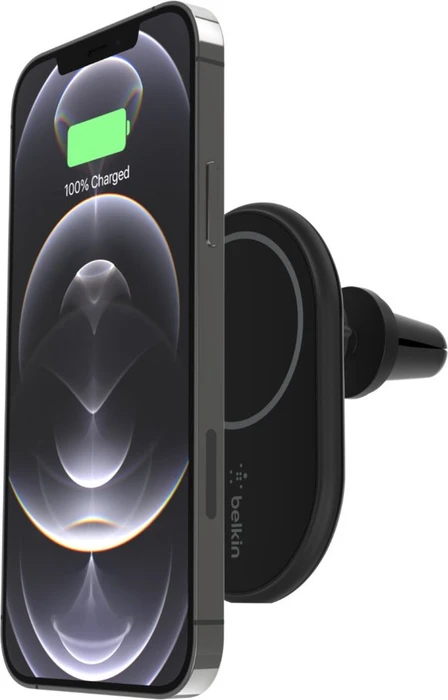
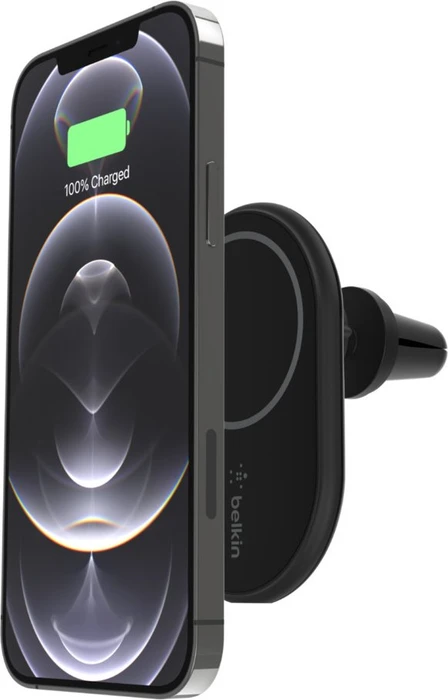
Belkin Handyhalterung Auto Lüftungsschlitze mit MagSafe LadenMit der Belkin Universellen Handyhalterung Auto mit MagSafe Magnet Lüftungsschlitze siehst du unterwegs deine Navigation auf deinem Smartphone. Hast du ein iPhone 12, 13 oder 14? Nur diese Smartphones fixierst du problemlos am MagSafe Magneten. Du bringst dein iPhone horizontal oder vertikal am Magneten an, sodass du dich selbst für die Ausrichtung der Navigation entscheidest. Diese Belkin Halterung unterstützt auch kabelloses Laden. Sobald du dein iPhone an der Handyhalterung befestigst, fängt es direkt an, sich aufzuladen. Du befestigst die Handyhalterung mit der Klemme in den Lüftungsschlitzen deines Autos. So ist dein Smartphone in Reichweite und du bedienst ganz einfach deine Navigations- und Musik-App.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2x Typ 2 Ladekabel Elektroauto 5 Meter zum Laden für Hybrid & E Auto an Ladesäule IEC62196-2 Ladekabel 3 phasig mit 11 kW2er SET Elektroauto Ladekabel von Absina - Typ 2 auf Typ 2 - EU Norm 62196 Typ 2 Ladekabel Elektroauto - 5 Meter Typ 2 Kabel zum Laden für Hybrid & E Auto an Ladesäule IEC62196-2 - Typ2 Elektrofahrzeug Ladekabel 3 phasig mit 11 kW, 16A & IP55 Einfache Handhabung sowie zuverlässiges und sicheres Laden ihres E-Autos. Die Ladeleitung ist geeignet für Elektrofahrzeuge mit Typ 2 Fahrzeug-Intlets. maximale Ladezeitersparnis durch Wechselstrom kompatibel mit einer breiten Palette von Elektroautos in ganz Europa freier Anschluss des 5m EV Kabels an eine beliebige Ladestation Typ 2: Europäischer Standard seit 2013 robust: stoß- und schlagfest IP54: schmutz- und wasserabweisendes, UV-beständiges, stoß- und schlagfestes, gummiertes Gehäuse Brennbarkeitsklasse UL94V- 0 Zuverlässigkeit: Langlebigkeit auch nach mehr als 10.000 Verbindungen Modernste 3-Phasen Ladetechnologie mit max. Ladeleistung von 11kW Technische Daten: Max. Ausgangsleistung: 11000W Ladetechnologie: Prozessor Kabellänge: 500cm Hersteller: Absina359,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bentley Mulsanne Elektroauto Kinderfahrzeug 12V 2x45w EVA Reifen Ledersitz BlauDieser Bentley ist das ideale Geschenk für kommende Fahrer im Alter von 1,5 - 5 Jahren. Extras: 2x45W Antrieb - Ledersitz - EVA-Vollgummireifen - USB - MP3 Technische Daten: Hersteller: BoGi Model: Bentley Mulsanne Motor: 2 Elektro Motoren Leistung: 2x45W V-Max: 3-7 km/h Batterie: 1x 12V / 7 Ah Reichweite: ca. 1-2 Std. Fernsteuerung: 2.4GHz Fernbedienung Reichweite: Fernbedienung bis zu 100m Sitzplätze: 1 Kind Entertainment: Musik mit Soundeffekten Anschlüße: MP3, USB Port, Mikro SD Lautstärke: Einstellbar Steuerung: Gaspedal oder Fernbedienung Getriebe: Vor- Rückwärtsgang Bereifung: EVA Soft Reifen Anfahrt: CVT System für sanftes Anfahren / Beschleunigen und Laufruhe Ladezeit: ca. 8-10 Std. Leergewicht: 19kg Traglast: 30kg Empfohlenes Alter: 1,5-5 Jahren Abmessungen LxBxH in cm Fahrzeugmaße 120cm x 71cm x 48cm Hinweise Hinweise zur Batterieentsorgung Im Zusammenhang mit dem Vertrieb von Batterien oder mit der Lieferung von Geräten, die Batterien enthalten, ist der Anbieter verpflichte339,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Selbstbehalt bei der Versicherung?
Selbstbehalt bei der Versicherung bezieht sich auf den Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel bei Vertragsabschluss festgelegt und kann je nach Versicherungsart und Tarif variieren. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Es ist wichtig, den Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen, da er sich auf die monatlichen Kosten und die Höhe der Leistungen im Schadensfall auswirken kann. Es ist ratsam, die Bedingungen und Konditionen der Versicherungspolice sorgfältig zu prüfen, um zu verstehen, wie der Selbstbehalt funktioniert und welche Auswirkungen er auf die Versicherungsdeckung hat. **
-
Was bedeutet Selbstbehalt bei Auto mieten?
Was bedeutet Selbstbehalt bei Auto mieten? Ein Selbstbehalt ist der Betrag, den der Mieter im Schadensfall selbst tragen muss, bevor die Versicherung greift. Je höher der Selbstbehalt, desto mehr Kosten trägt der Mieter im Schadensfall. Es ist wichtig, die Höhe des Selbstbehalts bei der Buchung eines Mietwagens zu beachten, um unerwartete Kosten zu vermeiden. Oft kann der Selbstbehalt durch den Abschluss einer zusätzlichen Versicherung reduziert oder ganz ausgeschlossen werden. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Belkin Handyhalterung Auto Lüftungsschlitze mit MagSafe LadenMit der Belkin Universellen Handyhalterung Auto mit MagSafe Magnet Lüftungsschlitze siehst du unterwegs deine Navigation auf deinem Smartphone. Hast du ein iPhone 12, 13 oder 14? Nur diese Smartphones fixierst du problemlos am MagSafe Magneten. Du bringst dein iPhone horizontal oder vertikal am Magneten an, sodass du dich selbst für die Ausrichtung der Navigation entscheidest. Diese Belkin Halterung unterstützt auch kabelloses Laden. Sobald du dein iPhone an der Handyhalterung befestigst, fängt es direkt an, sich aufzuladen. Du befestigst die Handyhalterung mit der Klemme in den Lüftungsschlitzen deines Autos. So ist dein Smartphone in Reichweite und du bedienst ganz einfach deine Navigations- und Musik-App.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bentley Mulsanne Elektroauto Kinderfahrzeug 12V 2x45w EVA Reifen Ledersitz RotDieser Bentley ist das ideale Geschenk für kommende Fahrer im Alter von 1,5 - 5 Jahren. Extras: 2x45W Antrieb - Ledersitz - EVA-Vollgummireifen - USB - MP3 Technische Daten: Hersteller: BoGi Model: Bentley Mulsanne Motor: 2 Elektro Motoren Leistung: 2x45W V-Max: 3-7 km/h Batterie: 1x 12V / 7 Ah Reichweite: ca. 1-2 Std. Fernsteuerung: 2.4GHz Fernbedienung Reichweite: Fernbedienung bis zu 100m Sitzplätze: 1 Kind Entertainment: Musik mit Soundeffekten Anschlüße: MP3, USB Port, Mikro SD Lautstärke: Einstellbar Steuerung: Gaspedal oder Fernbedienung Getriebe: Vor- Rückwärtsgang Bereifung: EVA Soft Reifen Anfahrt: CVT System für sanftes Anfahren / Beschleunigen und Laufruhe Ladezeit: ca. 8-10 Std. Leergewicht: 19kg Traglast: 30kg Empfohlenes Alter: 1,5-5 Jahren Abmessungen LxBxH in cm Fahrzeugmaße 120cm x 71cm x 48cm Hinweise Hinweise zur Batterieentsorgung Im Zusammenhang mit dem Vertrieb von Batterien oder mit der Lieferung von Geräten, die Batterien enthalten, ist der Anbieter verpflichte339,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.